年金を払わないとどうなる?差し押さえの基準と家族への影響【2026最新】
日本年金機構からの封書を「どうせ老後なんて先の話だし、年金制度自体も信用できない」とポストに入れたまま放置していないでしょうか。2026年現在、公的年金の未納者に対する徴収体制は劇的に厳格化されており、「未納を放置しても逃げ切れる」という考えは完全に過去のものとなっています。
マイナンバーによる所得・資産情報の網羅的な把握が進んだ結果、催告を無視し続けた未納者に対しては、事前通告なしでの銀行口座凍結や給与の差し押さえが迅速に執行されるケースが急増しています。さらに厄介なのは、その金銭的被害が本人だけでなく同居する親や配偶者にまで強制的に及ぶ点です。本稿では、取材現場で得られた徴収の生々しい実態と法的根拠をもとに、年金未納が招く決定的な破綻シナリオと2026年最新の回避策を詳解します。
📌 【この記事の重要ポイントまとめ】
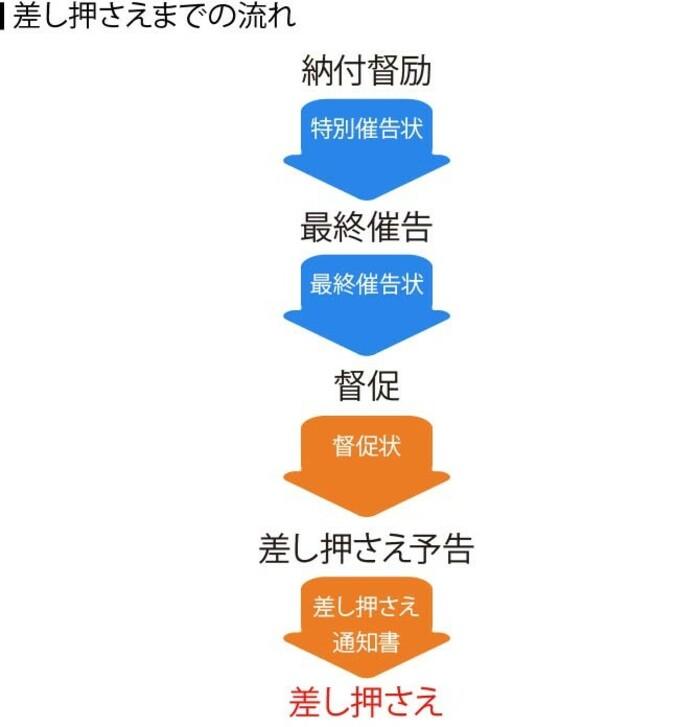
- 要点1:未納放置は「特別催告状(赤)」から「最終催告状」、そして予告なしの「財産差し押さえ」へと確実に直結する
- 要点2:本人に収入がなくても「世帯主・配偶者の連帯納付義務」により親やパートナーの財産が強制徴収される
- 要点3:万が一の際の障害基礎年金・遺族基礎年金も打ち切られるが、公的免除・猶予を申請すれば最悪の事態は100%回避可能
【通知書の色でわかる危機度】特別催告状が届く理由と真相
国民年金保険料の未納が続いた場合、日本年金機構から段階的に督促書類が届きます。最初の段階では「国民年金保険料未納・未加入の方へ」と記された納付案内書が届きますが、これを無視し続けると特別催告状と呼ばれる封書へ移行します。
特別催告状は、文字通り「これ以上滞納が続けば法的手続きに入る」という機関からの警告です。この封筒には心理的な切迫感を高めるために明確なカラーリングが施されており、その色によって現在の法的危険度が可視化されています。
日本年金機構の現場オペレーション取材によると、封筒の色は「青(または緑) ⇒ 黄色 ⇒ 赤(ピンク)」の順に変化します。青や黄色は「早期納付または免除相談のお願い」というニュアンスを残していますが、封筒が「赤(ピンク)」になった段階で、行政側の対応は相談フェーズから強制徴収フェーズへと完全に切り替わります。赤の特別催告状には、納付期限とともに「指定期日までに納付または相談がない場合、差押手続に着手せざるを得ない」旨が明記されており、事実上の最終通牒と受け止める必要があります。
【強制執行の実態】国民年金未納差し押さえの基準と口座凍結の経緯
「自分は年収がそれほど高くないから差し押さえなんてされないだろう」という認識は極めて危険です。日本年金機構が公開している徴収方針において、国民年金未納差し押さえの基準は段階的に引き下げられてきました。現在は「控除後所得300万円以上かつ未納月数7か月以上」が集中強制徴収の対象基準として定められていますが、これはあくまで「最優先で強制執行をかける基準」に過ぎません。基準未満の所得であっても、督促を完全に無視し続けている滞納者に対しては順次、財産調査と強制執行が実施されています。
特別催告状の指定期日を過ぎると、郵便受けに「最終催告状」が届きます。この書面には、延滞金が加算されること、そして記載された期日までに完納しない場合は財産の差し押さえが行われることが厳格に記されています。最終催告状の期限が切れると、法的な効力を持つ「督促状」が発付されます。
法律上、督促状の指定期限までに保険料が納付されない場合、国は「督促状を発付した日から起算して10日を経過した日までに完納しないときは、財産を差し押さえなければならない」(国民年金法第96条)と規定されています。つまり、「差し押さえることができる」という裁量規定ではなく、「差し押さえなければならない」という義務規定なのです。
督促状の期限を過ぎると、予告なしで金融機関や勤務先へ一斉に「財産調査」がかけられます。そして、ある日突然、銀行の預金口座が凍結されて残高が徴収額分ごっそり引き落とされるか、給与の一部が毎月天引きされる事態に陥ります。
| 督促ステージ | 送付される書類・実行措置 | 法的強制力とリスク | 推奨される対処リミット |
|---|---|---|---|
| 第1段階 | 納付案内書・催告状(青・黄色) | 任意納付の勧告(強制力なし) | 速やかに免除・猶予申請を行う |
| 第2段階 | 特別催告状(赤・ピンク色) | 最終警告(放置すると強制執行準備へ) | 記載期日までに年金事務所窓口へ連絡 |
| 第3段階 | 最終催告状・督促状 | 法的強制執行の確定・延滞金の発生 | 一括納付または分割納付誓約が必須 |
| 第4段階 | 財産差押え(預金・給与・売掛金・車等) | 口座凍結・会社への通知・生活資金喪失 | 弁護士等への相談・全額納付以外回避不能 |
差し押さえの対象となるのは預金口座だけではありません。会社員であれば給与(手取り額の原則4分の1相当、高額所得者はそれ以上)、個人事業主であれば取引先に対する売掛金、さらには自動車や不動産などの換価価値がある資産も対象となります。特に給与や売掛金の差し押さえが行われると、日本年金機構から勤務先や取引先へ直接通知書が送付されるため、社会的な信用を失う壊滅的な打撃を被ることになります。
【連帯納付義務の恐怖】年金未納が世帯主や配偶者に及ぼす影響詳細まとめ
「自分は無職で預金残高もゼロだから、差し押さえられる心配はない」と開き直る滞納者が直面する最大の落とし穴が、連帯納付義務(配偶者・世帯主)の存在です。
国民年金法第88条第2項および第3項では、世帯主は同一世帯に属する世帯員の保険料を、配偶者の一方はもう一方の保険料を、連帯して納付する義務を負うと明記されています。この規定の意味するところは残酷です。
たとえば、30代の無職の子どもが実家暮らしで年金を滞納し続けた場合、日本年金機構は同居する父親や母親(世帯主)名義の銀行口座を差し押さえることができます。また、妻や夫が自営業等で年金を未納にして督促を放置していた場合、会社員として真面目に働いているパートナー名義の預金や給与が強制的に差し押さえられるのです。
実際に年金事務所の徴収現場では、本人が居直って支払いを拒否した結果、世帯主である高齢の親の口座から数十万円単位の未納保険料が一括で引き落とされ、親子間で深刻な修羅場に発展するケースが後を絶ちません。未納問題は、個人の問題にとどまらず家族の生活基盤そのものを根底から揺るがす構造を抱えています。

老後だけではない「障害基礎年金未納でもらえないリスク」と年金未納者の末路
年金未納がもたらす最大の悲劇は、一般にイメージされる「老後の無年金危機」にとどまりません。現役世代にとって真に致命的なリスクは、病気や大事故に遭った際に受け取れるはずの「障害基礎年金」が1円も支給されなくなることです。
20代や30代であっても、脳卒中や心筋梗塞、交通事故、あるいは重度のうつ病や統合失調症などによって、突然働けなくなる可能性は常にあります。通常であれば、障害等級1級または2級に認定されると、障害基礎年金として年額約80万円〜100万円超(子の加算等を含む)が生活の命綱として生涯にわたって非課税で支給されます。
ところが、障害年金を受け取るためには「初診日の前日において、初診日の属する月の前々月までの被保険者期間のうち、納付済期間(免除期間を含む)が3分の2以上あること」、または「初診日の前々月までの直近1年間に未納がないこと」という極めて厳格な納付要件が課されています。
もし保険料を未納にしたまま事故に遭ったり難病を発症した場合、後から慌てて過去分を支払っても要件を満たすことは絶対にできません。制度上、「初診日を過ぎてからの後払い」は一切無効とされるためです。その結果、一生涯にわたって重い障害を抱えながら、社会保障による金銭的支えを完全に断たれた状態で極貧の闘病生活を強いられることになります。これこそが、取材現場で目撃されてきた「年金未納者の末路」の最も過酷な真実です。
さらに、滞納を続けると本来の保険料に加えて年金滞納延滞金が容赦なく加算されます。延滞金の計算方法は、納期限の翌日から納付日の前日までの日数に応じ、特例基準割合に基づいた年率(納期限後2か月以内の期間は年2.4%前後、2か月を経過した以降は年8.7%前後など年度によって変動)が日割りで複利のように膨らんでいきます。放置すればするほど、返済不可能な借金のように未納額が積み上がる仕組みになっています。
【実態検証】日本年金機構最終催告状にネットの反応は?SNS・知恵袋のリアル
インターネット上の掲示板やSNS、知恵袋などでは、実際に「最終催告状」や「差押予告通知」を受け取った人々の生々しい声が溢れています。
「赤い封筒を『どうせ脅しだろう』とタンスの奥に放っておいたら、ある朝突然キャッシュカードで生活費が下ろせなくなった。記帳したら『サシオサエ』の名義で全額引かれていた」という投稿は決して珍しくありません。また、「自分の会社に年金事務所から電話が入り、総務部長に呼び出されて未納の事実を問い詰められた。恥ずかしくて会社にいづらい」といった、社会的信用の失墜を嘆く書き込みも目立ちます。
現場の調査で浮き彫りになるのは、「督促を放置して良い結果になったケースは1件も存在しない」という冷厳な事実です。ネット上で散見される「時効の2年が過ぎれば払わなくていい」という言説も悪質なデマに過ぎません。督促状が1通届くだけで法的に「時効の中断(更新)」が発生し、過去の未納分はリセットされずに延々と徴収権が生き残り続けます。

一般に知られていない盲点|「年金払えないときの対処法2026年最新」と免除制度の条件
ここまで未納の過酷なペナルティを解説してきましたが、国は「収入がなくて払えない人」を罰したいわけではありません。公的年金制度には、経済的困窮者を守るための手厚いセーフティネットが何重にも用意されています。絶対に理解しておくべき真実は、「払えないこと」自体は罪ではなく、「払えないのに免除手続きをしないこと」がすべての破滅の引き金になるという点です。
手元にお金がない場合は、今すぐお住まいの市区町村役場の年金窓口、または管轄の年金事務所へ行き、国民年金保険料免除制度の条件を確認の上、申請を行ってください。
申請免除には、所得水準に応じて「全額免除」「4分の3免除」「半額免除」「4分の1免除」の4段階が存在します。たとえば単身者の場合、前年所得が「(扶養親族等の数+1)×35万円+32万円(※2026年現在の基準要件)」以下であれば全額免除の対象となります。さらに、50歳未満の低所得者を対象とした「納付猶予制度」や、学生であれば誰でも申請可能な学生納付特例猶予手続きも完備されています。
免除や猶予の申請が承認されると、以下の決定的なメリットが即座に発生します。
- 督促および差し押さえのリスクが完全にゼロになる(法的な正当猶予)
- 万が一の事故や病気の際、障害基礎年金や遺族基礎年金の受給資格が100%確保される
- 全額免除期間であっても、将来受け取る老齢基礎年金の国庫負担分(受給額の2分の1)は無条件で保障される
- 承認期間は「受給資格期間(10年間)」の月数としてそのままカウントされる
- 後から経済的余裕ができた場合、10年前までさかのぼって「追納」が可能
保険料を支払っていなくても、全額免除の手続きさえ通っていれば、将来満額の半分は税金(国庫負担)から年金として受け取ることができます。一方、未納で放置した場合は受取額はゼロ、受給資格期間にも1か月も算入されません。同じ「手元から保険料を出していない」状態でありながら、手続きを1枚提出したかどうかで天と地ほどの格差が生じるのです。
【プロの結論】経済的困窮と心理的逃避を断ち切るための判断基準
年金未納問題の深層を取材していくと、根底にあるのは単なるお金の有無ではなく、「現実を見たくない」という心理的逃避であることがほとんどです。特に親と同居している未納者の場合、親側が「世間体が悪いから」と子どもの未納を放置し、結果的に親自身の財産を差し押さえられて共倒れするケースが散見されます。
家族間であっても金銭的な甘えや境界線の曖昧さを放置してはなりません。払えないのであれば、その日のうちに役所の窓口へ向かい、公的免除の手続きを取る。もし免除基準に満たない所得があるのなら、分割納付の相談を行う。自立した生活者として、行政からの警告書類を「開封して即日行動する」ことこそが、個人の財産と家族の信頼を守る唯一の絶対防壁です。
【年金 払わ ない と どうなる】に関するよくある質問(FAQ)
Q1:過去に滞納した分は何年前までさかのぼって請求されますか?時効はある?
A1:国民年金保険料の徴収権は原則2年で時効を迎えます。しかし、日本年金機構から「督促状」が送達された時点で時効は法的に中断(更新)され、リセットされます。国が督促を行っている限り時効で逃げ切ることは不可能です。一方、免除申請が遅れた場合でも、申請時点から「過去2年1か月前」までさかのぼって免除を適用してもらうことができます。
Q2:財産がない無職でも本当に差し押さえは行われますか?
A2:本人名義の預金や資産が全くない場合、本人からの直接徴収は物理的に困難ですが、実家暮らしで親が世帯主の場合や、配偶者に収入がある場合は、前述の「連帯納付義務」に基づき、家族名義の口座や給与が合法的に差し押さえられます。「自分に財産がないから安全」ということは一切ありません。
Q3:学生納付特例の申請を忘れて卒業してしまいました。後からでも間に合いますか?
A3:すでに卒業していても、過去2年1か月以内の未納月であれば、遡及して学生納付特例の申請が可能です。当時の学生証のコピーや在学証明書を用意して、速やかに市区町村の窓口または年金事務所で手続きを行ってください。承認されれば、その期間の未納ペナルティや差し押さえリスクは直ちに解消されます。
まとめ:今後の動向と失敗しないための判断基準
2026年以降、行政のデジタル基盤連携とマイナンバー制度の利活用はさらに深度を増し、個人の所得や銀行口座の状況は当局からほぼリアルタイムで把握される時代になっています。「年金を払わない」という選択肢を放置のまま維持することは、自らの銀行口座や社会的信用に自ら時限爆弾を仕掛けているのと同義です。
もし手元に「特別催告状」や「最終催告状」が届いているなら、今すぐ開封し、記載された問い合わせ窓口へ連絡を入れてください。「お金がないから払えない」という理由で怒られたり逮捕されたりすることは絶対にありません。窓口で困窮の現状をありのままに伝え、免除や猶予の申請書類を提出する――そのわずか1時間のアクションが、あなたと大切な家族の生活を差し押さえの悪夢から確実に救い出します。 (出典: 年金 払わ ない と どうなる(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
