札幌市の国民健康保険料はなぜ高い?2026年試算と減免の全貌
会社を退職した直後や個人事業主として独立した際、自宅に届いた納入通知書を開いて「なぜこんなに高いのか」と息を呑む市民は少なくありません。政令指定都市の中でも、札幌市の国民健康保険料は負担感が重いと長年指摘され続けており、SNSや地域コミュニティでも毎年のように悲鳴に近い声が上がっています。
2026年度を迎え、医療費の増大や社会保険制度改革の波が地方自治体の家計を直撃するなか、札幌市民の健康保険料はいったいどのように決まり、他都市と何が違うのでしょうか。本稿では、算定のメカニズムから年収別のリアルな試算、さらには「申請しなければ1円も戻らない」法定軽減や独自減免の適用条件まで、現場の最新取材データをもとに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:札幌市の国保料は高齢化率の高さや医療費構造を背景に、政令指定都市の中でも所得割・均等割ともに高水準で推移している。
- 要点2:計算は「所得割+均等割」の2方式。2026年の賦課限度額引き上げに対応し、高所得層だけでなく中間所得層でも家計防衛の試算が必須。
- 要点3:退職時は「任意継続」との比較が必須であり、非自発的失業の軽減制度(給与所得7割控除)や区役所への減免申請を知ることで年数十万円の差が出る。
【徹底比較】札幌市の国民健康保険料は他都市より高い?現場データで暴く構造要因
ネット上の掲示板や知恵袋などで「札幌市に引っ越したら国保料が跳ね上がった」「他都市から移住して請求額に絶望した」という書き込みを目にすることは珍しくありません。札幌市公式の統計資料および総務省の地方財政関連データを突き合わせると、この市民の実感は単なる都市伝説ではなく、過酷な構造的要因に基づいていることが浮き彫りになります。
札幌市の保険料水準を押し上げている最大の要因は、北海道特有の急激な高齢化と1人あたり医療費の高さです。国民健康保険はもともと、自営業者や農業従事者に加え、定年退職した年金生活者や非正規雇用者が多く加入する構造を持っています。とりわけ札幌市は北海道全域から医療インフラを求めて高齢単身世帯が集積する傾向があり、被保険者の平均所得が他大都市と比べて低い一方で、一人あたりの年間医療給付費が高止まりしているのです。
北海道全体で進められている「国保の都道府県単位化(広域化)」以降、道内の市町村間で極端な保険料格差を是正する動きは進んでいるものの、医療給付費を支えるための「標準保険料率」そのものが北海道ブロック全体で高めに算定されています。加入者の所得総額が伸び悩むなかで必要な医療費総枠を回収しようとすれば、必然的に現役世代を含む加入者一人ひとりの所得割率や均等割額を引き上げざるを得ないという、極めて厳しい財政ジレンマが横たわっています。

【2026年最新】札幌市の国民健康保険料の計算方法と賦課限度額の仕組み
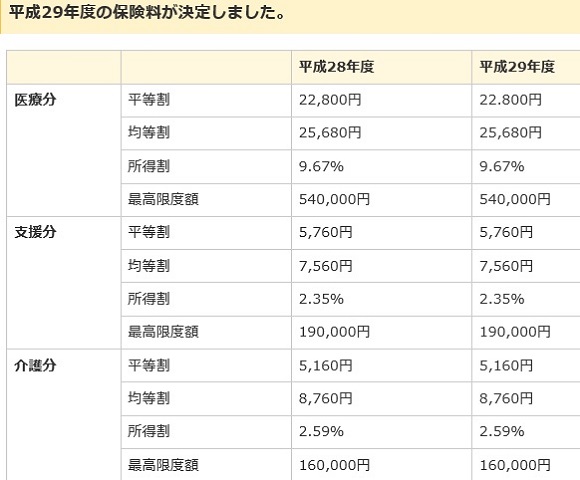
札幌市における国民健康保険料の計算は、主に「医療給付費分(医療分)」「後期高齢者支援金分(支援分)」「介護納付金分(介護分:40歳から64歳のみ)」の3つの区分で構成され、それぞれに対して所得割と均等割を足し合わせる「2方式」が採用されています。資産割や平等割(世帯割)は廃止・不採用となっており、純粋に「前年の所得」と「世帯人数」に応じて保険料が積み上がる仕組みです。
計算の土台となる「賦課基準所得」は、前年の総所得金額等から基礎控除額(合計所得金額2,400万円以下の場合は原則43万円)を差し引いた金額です。会社員のような給与所得控除や事業所得の経費は引かれますが、配偶者控除や扶養控除、生命保険料控除、医療費控除といった所得税・住民税の各種人的控除は一切適用されません。住民税非課税に近い世帯であっても、均等割という「人頭税」的な定額負担が発生する点に注意が必要です。
さらに注視すべきは、国の段階的見直しに連動した2026年の賦課限度額です。中間層から高所得層の負担上限が年々引き上げられており、上限に達する世帯では年間100万円の大台を大きく突破するケースが定着しています。以下の構造表で、その内訳と負担配分を確認してください。
| 保険料の区分 | 所得割の目安(賦課基準額×率) | 均等割の目安(1人あたり年額) | 賦課限度額(2026年上限水準) |
|---|---|---|---|
| 医療給付費分(全加入者) | 約8.0%〜8.5%前後 | 約37,000円〜39,000円 | 65万円〜66万円前後 |
| 後期高齢者支援金分(全加入者) | 約2.6%〜3.0%前後 | 約13,000円〜15,000円 | 24万円〜25万円前後 |
| 介護納付金分(40〜64歳のみ) | 約2.2%〜2.6%前後 | 約15,000円〜17,000円 | 17万円前後 |
| 合計最大負担(40歳以上の世帯主) | 合計所得割率:約13%〜14% | 均等割合計:約6.5万〜7.1万円/人 | 総限度額:約106万円規模 |
【実態検証】年収別シミュレーション|単身・自営業・子育て世帯の試算目安
では、実際に札幌市で生活する場合、年収に応じて年間いくらの保険料が発生するのでしょうか。給与所得者(前年同額の年収で退職したケースや、給与収入換算)の目安モデルを単身・扶養家族ありで試算した結果が次のシミュレーションです。
まず、30代の単身世帯(介護分なし)の場合です。 年収200万円(所得132万円・賦課基準額89万円)の場合、所得割と均等割を合わせて年間約15万〜16万円(月額約1.3万円)となります。年収300万円(所得202万円・賦課基準額159万円)になると、年間約24万〜26万円(月額約2.1万円)まで一気に跳ね上がります。さらに年収500万円(所得356万円・賦課基準額313万円)では、年間約42万〜45万円(月額約3.6万円)の請求となり、手取り収入に対する割合は無視できない重圧となります。
これが40代〜50代(介護納付金が加算される世代)で夫婦+子ども1人の3人世帯になると、負担の質はさらに変化します。国保の大きな特徴は「均等割が人数分そのまま掛け算される」点です。 同一世帯で妻と子どもが無収入であっても、均等割だけで年間約15万円以上がベースとして乗っかってきます。年収400万円の世帯主であれば、介護分と家族3人分の均等割が合算され、年間約45万〜48万円。年収600万円世帯では年間約65万〜70万円に達し、毎月の支払いが約6万円前後に及ぶ計算です。
会社員時代は健康保険料の半分を勤務先が負担(労使折半)してくれていたため、給与明細で引かれていた金額の「ほぼ2倍」がそのまま自宅に請求書として届きます。このギャップこそが、退職者が最も強烈な心理的ショックを受ける現場のリアルです。
一般に知られていない盲点とネットの誤解|法定軽減と市独自減免の適用条件
「高すぎて払えない」と諦める前に、公的なセーフティネットの基準を正確に理解しておく必要があります。ネット上では「札幌市は減免をまったく認めてくれない」「無職になれば自動的に安くなる」といった極端な噂が飛び交っていますが、どちらも正確ではありません。減免制度には、自動判定される「法定軽減」と、自ら区役所へ申請しなければ適用されない「申請減免」の2種類が存在します。
第一の「法定軽減」は、世帯主および加入者の前年所得の合計が一定基準を下回る場合、均等割額を7割・5割・2割と段階的に減額する制度です。2026年時点の判定基準額は物価動向等に合わせて調整されていますが、前年の所得が基礎控除(43万円)以下の完全無収入世帯などであれば、均等割の7割が自動的にカットされます。ただし、前年の所得申告(確定申告や住民税申告)を行っていなければ、役所側が所得ゼロであることを確認できないため、軽減判定自体が保留されて満額請求されてしまう落とし穴があります。「収入がなかったから申告しなくていい」という思い込みは最大の失敗原因です。
第二の「申請減免」で最もインパクトが大きいのが、非自発的失業者に対する軽減制度です。倒産、解雇、雇い止め、あるいは病気や家族の介護など「やむを得ない理由」で離職した場合、ハローワークで交付される雇用保険受給資格者証の離職理由コード(特定受給資格者:11, 12, 21, 22, 31, 32/特定理由離職者:23, 33, 34)に該当すれば、離職日の翌日から翌年度末までの間、前年の給与所得を100分の30(7割引き)として保険料を再計算してもらえます。
また、災害や事業の休廃止、長期療養などによって当年の所得見込みが前年に比べて著しく(一般的に5割以上)激減し、預貯金や資産を活用しても生活が極めて困窮していると認められる場合は、札幌市独自の条例に基づく保険料減免の対象となる可能性があります。ただしこちらは厳格な資産調査や世帯全体の生活実態審査が伴うため、窓口での丁寧な事前相談が不可欠です。
退職後に待つ落とし穴|「国保」と「会社の任意継続」どっちが得か?
会社を辞める際、すべての退職者が直面するのが「札幌市の国民健康保険に加入するか」「退職前の会社の健康保険を任意継続するか」の二者択一です。この判断を適当に済ませてしまうと、年間十数万円単位で損をするケースが頻発しています。
判断を分ける最大の境界線は、「退職時の年収の高さ」と「扶養家族の有無」にあります。健康保険組合や全国健康保険協会(協会けんぽ北海道支部)の任意継続制度には、法律で「標準報酬月額の上限(協会けんぽの場合は月額30万円〜32万円程度で頭打ち)」が設定されています。そのため、現役時代に高年収(年収500万円以上)を得ていた単身者の場合、全額自己負担になったとしても任意継続の上限保険料の方が、前年年収がダイレクトに反映される札幌市の国保料よりも安くなる傾向が顕著です。
しかし、扶養家族がいる場合は計算が逆転することがあります。任意継続であれば、扶養家族が何人いても保険料は「被保険者1人分」で変わりません。一方で札幌市の国保は、前述の通り子どもや配偶者一人ひとりに対して数万円の均等割が加算されます。したがって、扶養家族がいる現役世代は、まずは任意継続を第一候補として検討するのが鉄則です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
メディア編集部として提示する、失敗しないための明確な仕分け基準は以下の通りです。
- 国民健康保険を選んだ方が有利になりやすい人:
・退職前の年収が比較的低く(年収250万円以下)、世帯全体の所得水準が低位な人
・会社都合退職(倒産・解雇・契約満了など)で、非自発的失業者軽減(給与所得7割カット)が適用できる人
・扶養家族がおらず、単身で生活している低・中間所得層 - 会社の任意継続を選んだ方が有利になりやすい人:
・退職前の給与年収が500万円以上あり、自己都合で退職した人
・無収入の配偶者や子どもなど、複数名の扶養家族を抱えている世帯主
・40歳以上64歳未満で、介護保険料の合算負担が重い高所得層
退職後の健康保険は、一度国保を選択して納付を始めると、後から「やっぱり任意継続にする」と変更することはできません(任意継続の申請期限は退職日の翌日から20日以内と極めて短いためです)。退職前に必ず会社の人事部や協会けんぽから任意継続時の月額保険料を確認し、札幌市のシミュレーション窓口で比較試算を行うことが防御の基本となります。

納期限・支払い方法と困った時の区役所相談ルート
札幌市の国民健康保険料は、毎年6月中旬にその年度(4月から翌年3月まで)の年税額が確定し、毎年6月から翌年3月までの「全10回」に分割して納付します。1年分を10ヶ月で支払うスケジュールとなるため、1回あたりの引き落とし額が年額の10分の1となり、4月・5月を除く毎月の出費として家計に重くのしかかります。
各期の納付期限は各月の末日(金融機関が休業日の場合は翌営業日、12月のみ25日前後)に設定されています。納付方法は利便性が向上しており、従来の金融機関やコンビニエンスストア窓口での納付書のほか、指定口座からの口座振替、さらには「地方税お支払サイト(eL-QR)」を活用したクレジットカード決済、PayPayやd払い、au PAYなどの各種スマートフォン決済アプリにも対応しています。
万が一、失業や収入減で納期限までの支払いが困難になった場合、絶対に放置してはなりません。督促状を無視し続けると、法律上は延滞金が加算されるだけでなく、有効期限が数ヶ月と短い「短期被保険者証」への差し替え、さらには医療機関窓口で一度全額(10割)自己負担を強いられる「被保険者資格証明書」の交付、最終的には預貯金や給与の差し押さえへと進行します。
手遅れになる前に、お住まいの地域を管轄する各区役所の保険年金課保険係(納付相談担当窓口)へ直接出向くか、電話で相談することが極めて重要です。分納計画(毎月数千円〜1万円ずつ支払う分割納付)の合意を取り付ければ、厳しい財産差し押さえを回避しながら、医療アクセスの権利を維持することが可能です。
【札幌 国民 健康 保険 料】に関するよくある質問(FAQ)
Q1:年度の途中で札幌市外へ引っ越した場合、保険料の支払いはどうなりますか?
A1:国民健康保険料は月割りで再計算されます。引っ越した「前月」までの分を札幌市に納め、転入した当月分からは新しい自治体に納付します。転出届を提出した後、札幌市から清算のための変更通知書が届きます。納め過ぎていた場合は還付(返金)され、未納分がある場合は差額を追納することになります。
Q2:年度の途中で就職して会社の社会保険証をもらいました。札幌市国保の脱退手続きは自動で行われますか?
A2:自動的には脱退になりません。自身で区役所保険年金課の窓口へ行くか、郵送・オンライン(マイナポータル等)で国保脱退(資格喪失)の手続きを行う必要があります。放置すると国保と職場の健康保険で二重請求された状態が続いてしまうため、会社の新しい健康保険証を手に入れたら速やかに手続きを行ってください。
Q3:前年にアルバイト・パート収入しかなかった場合でも、保険料はかかりますか?
A3:前年の所得が一定額以下であれば所得割は0円になりますが、均等割がかかります。ただし、世帯全体の所得が基準以下であれば「法定軽減(7割・5割・2割)」が適用され、年額数万円程度に抑えられます。ただし、所得が0円であっても「住民税の申告」をしていないと軽減が適用されませんので、未申告の方は必ず区役所市民税課で申告を済ませてください。
Q4:失業減免の申請をしたいのですが、過去の分までさかのぼって安くしてもらえますか?
A4:非自発的失業者軽減については、離職理由コードに合致していれば過去の対象期間にさかのぼって適用(還付)されるケースが一般的です。一方、市独自の所得激減減免や災害減免などは、「納期限前の申請」を要件としている自治体ルールが厳格に適用されることが多く、納期限が過ぎた期別については減免対象外となるリスクがあります。減免を検討する際は、納期限が来る前に一刻も早く区役所に相談してください。
まとめ:重い負担を賢く抑え、後悔しない選択を
札幌市の国民健康保険料は、道内の医療需要と高齢化を背景に、現役世代にとって重い負担として立ちはだかっています。しかし、その算定式や軽減のルールを冷静に紐解けば、無駄な支払いを防ぎ、家計への打撃を最小限に抑えるルートは必ず見出せます。
退職を控えている方は「任意継続との比較試算」を退職前に行うこと。そして予期せぬ退職や収入激減に見舞われた方は、ハローワークの受給資格者証や確定申告の控えを携えて速やかに各区役所の窓口へ向かい、自ら減免や軽減の権利を行使することです。仕組みを正しく知り、能動的に動くことこそが、札幌での安心した暮らしを守る最強の防衛策となります。 (出典: 札幌 国民 健康 保険 料(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
